“มีเงินเดือน-มีค่าเช่า”...ต้อง “ยื่นภาษี” อย่างไร?
Wealth EZ: คุณเจน อายุ 38 ปี พนักงานประจำ มีคอนโดปล่อยเช่า 2 ห้อง เป็นรายได้เสริมมา 4 ปีแล้วคำถาม: "หนูมีคอนโดปล่อยเช่า 2 ห้องค่ะ ได้ค่าเช่าเดือนละ 25,000 บาท แต่ไม่เคยยื่นภาษีส่วนนี้แยกจากเงินเดือนเลย เพิ่งรู้ว่าต้องยื่นด้วย แล้วก็ไม่แน่ใจว่าควรหักค่าใช้จ่ายแบบเหมาหรือหักตามจริงถึงจะคุ้มกว่า รบกวนช่วยแนะนำวิธีคำนวณภาษีจากค่าเช่าให้หน่อยได้ไหมคะ?"
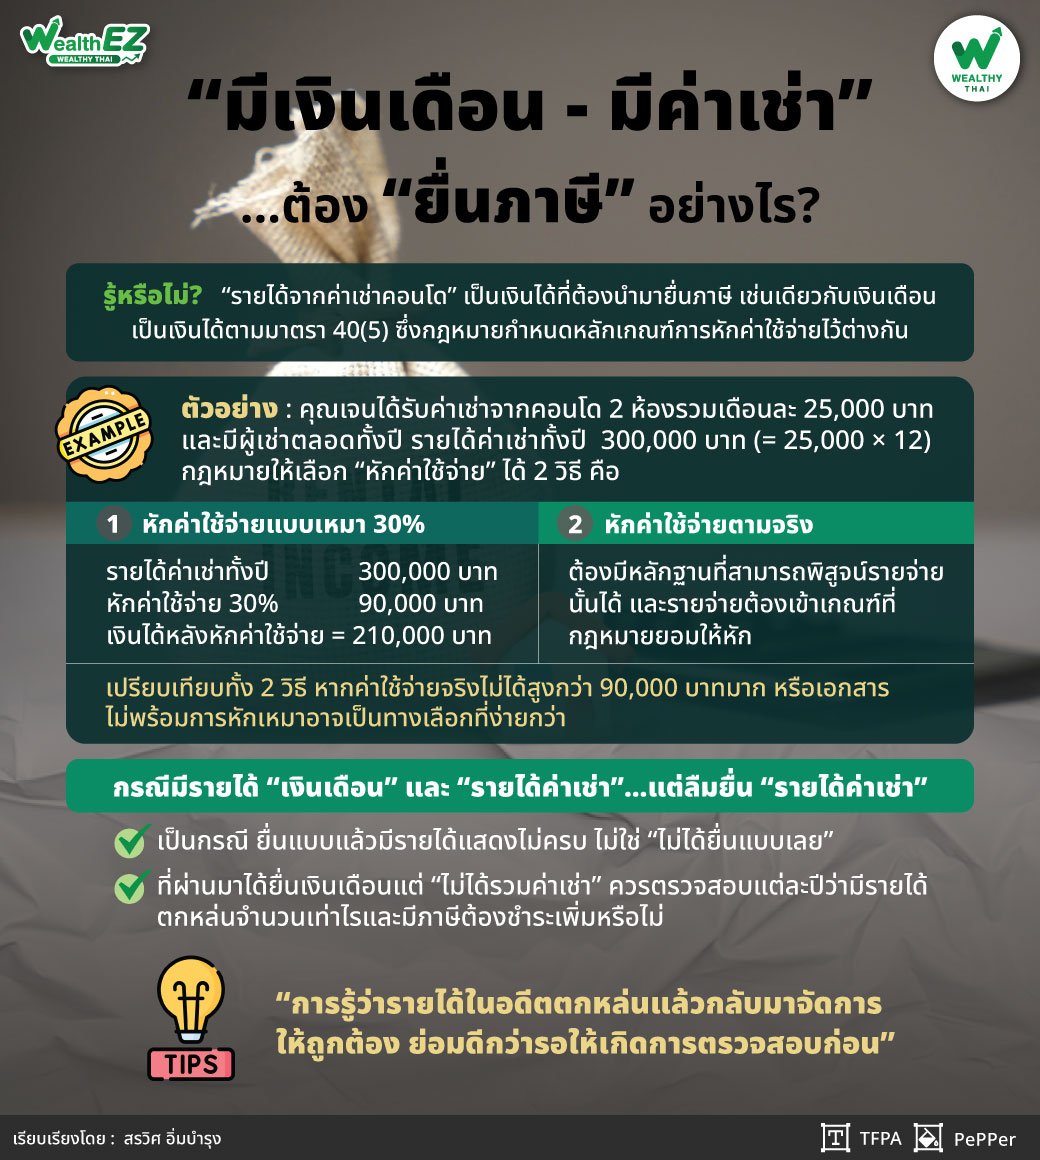
“คุณเจนคะ เรื่องแรกที่อยากทำความเข้าใจก่อนคือ ‘รายได้จากค่าเช่าคอนโด’ เป็นเงินได้ที่ต้องนำมายื่นภาษี เช่นเดียวกับเงินเดือน ตามประมวลรัษฎากร เงินเดือนถือเป็นเงินได้ตามมาตรา 40(1) ขณะที่รายได้จากการให้เช่าทรัพย์สิน เช่น บ้านหรือคอนโด เป็นเงินได้ตามมาตรา 40(5) ซึ่งกฎหมายกำหนดหลักเกณฑ์การหักค่าใช้จ่ายไว้ต่างกัน”
คำว่า “ต้องยื่นค่าเช่า” ไม่ได้หมายความว่า ตอนสิ้นปีเรายื่นค่าเช่าแยกออกจากเงินเดือน เมื่อถึงการยื่นภาษีประจำปี คุณเจนต้องนำเงินได้จากเงินเดือนและเงินได้จากค่าเช่ามารวมอยู่ในการยื่น ภ.ง.ด.90 โดยเงินได้แต่ละประเภทหักค่าใช้จ่ายต่างกัน เมื่อหักแล้วจึงนำมารวม หักค่าลดหย่อนตามสิทธิ และคำนวณภาษีตามอัตราก้าวหน้า
สำหรับ “ผู้ที่มีเงินได้ตามมาตรา 40(5)” ยังมีหน้าที่ยื่นภาษีครึ่งปีด้วยแบบ ภ.ง.ด.94 โดยนำรายได้ค่าเช่าที่ได้รับตั้งแต่เดือนมกราคมถึงมิถุนายนมายื่นภายในเดือนกันยายน และเมื่อถึงสิ้นปีจึงนำรายได้ค่าเช่าตลอดเดือนมกราคมถึงธันวาคมมารวมกับเงินเดือนและเงินได้อื่นเพื่อยื่น ภ.ง.ด.90 โดยภาษีที่จ่ายไว้จาก ภ.ง.ด.94 สามารถนำมาเป็นเครดิตหักออกจากภาษีประจำปีได้
“ถ้าผู้เช่าเป็น ‘บุคคลธรรมดา’ ทั่วไป คุณเจนจะได้รับค่าเช่าเต็มจำนวน โดยไม่มีการหักภาษี ณ ที่จ่าย แต่ถ้าผู้เช่าเป็น ‘บริษัทหรือนิติบุคคล’ ผู้เช่าจะมีหน้าที่หักภาษี ณ ที่จ่ายจากค่าเช่าในอัตรา 5% ทำให้เงินที่คุณเจนได้รับจริงต่ำกว่าค่าเช่าตามสัญญาเล็กน้อย อย่างไรก็ตาม ภาษีที่ถูกหักไว้นี้สามารถนำมาใช้เป็นเครดิตหักออกจากภาษีที่ต้องชำระได้”
ค่าเช่าเดือนละ 25,000 บาท คำนวณอย่างไร?
สมมติว่าคุณเจนได้รับค่าเช่าจากคอนโด 2 ห้องรวมเดือนละ 25,000 บาท และมีผู้เช่าตลอดทั้งปี
รายได้ค่าเช่าทั้งปี = 25,000 × 12 = 300,000 บาท
แต่ไม่ได้หมายความว่าคุณเจนต้องนำเงิน 300,000 บาททั้งหมดไปคำนวณภาษีทันที เพราะรายได้จากการให้เช่าบ้าน โรงเรือน หรือสิ่งปลูกสร้าง กฎหมายให้เลือกหักค่าใช้จ่ายได้ 2 วิธี คือ
1.หักค่าใช้จ่ายแบบเหมา 30%
2. หักค่าใช้จ่ายตามความจำเป็นและสมควร หรือตามจริง โดยต้องมีหลักฐานพิสูจน์
สำหรับบ้าน โรงเรือน และสิ่งปลูกสร้าง กฎหมายกำหนดอัตราหักค่าใช้จ่ายแบบเหมาไว้ที่ 30% และคอนโดมิเนียมที่ปล่อยเช่าอยู่ในกลุ่มนี้
วิธีที่ 1: หักค่าใช้จ่ายแบบเหมา 30%
ถ้าคุณเจนเลือกวิธีนี้ การคำนวณจะค่อนข้างตรงไปตรงมา
รายได้ค่าเช่าทั้งปี 300,000 บาท
หักค่าใช้จ่าย 30% = 90,000 บาท
จึงเหลือเงินได้หลังหักค่าใช้จ่ายจากค่าเช่า 300,000 – 90,000 = 210,000 บาท
“เงิน 210,000 บาทนี้ จึงค่อยนำไปรวมกับเงินได้หลังหักค่าใช้จ่ายจากเงินเดือนและเงินได้ประเภทอื่นๆ จากนั้นหักค่าลดหย่อนตามสิทธิ แล้วคำนวณภาษีตามอัตราก้าวหน้า”
วิธีที่ 2: หักค่าใช้จ่ายตามจริง
หากคุณเจนมีต้นทุนจากการปล่อยเช่าค่อนข้างสูง ก็สามารถเลือกหักค่าใช้จ่ายตามความจำเป็นและสมควรแทนการหักเหมาได้ แต่ต้องมีหลักฐานที่สามารถพิสูจน์รายจ่ายนั้นได้ และรายจ่ายต้องเข้าเกณฑ์ที่กฎหมายยอมให้หัก
ตัวอย่างเช่น ภาษีที่ดินและสิ่งปลูกสร้างของทรัพย์สินที่นำมาให้เช่า สามารถเป็นหนึ่งในรายจ่ายที่นำมาพิจารณาได้หากเข้าเงื่อนไขและมีหลักฐานประกอบ
แล้วคุณเจนควรเลือกแบบไหน?
ถ้าดูจากตัวเลขอย่างง่ายก่อน คุณเจนมีค่าเช่าปีละ 300,000 บาท ดังนั้นการหักแบบเหมาจะได้ค่าใช้จ่าย 90,000 บาท
จุดเริ่มต้นจึงคือ ลองดูว่าค่าใช้จ่ายจริงที่ กฎหมายยอมให้หักและมีหลักฐานครบถ้วน ของคอนโดทั้งสองห้องมีมากกว่า 90,000 บาทหรือไม่ หากค่าใช้จ่ายที่พิสูจน์ได้สูงกว่า 90,000 บาท การเลือกหักตามจริงอาจทำให้เงินได้ที่นำไปคำนวณภาษีต่ำลง แต่ถ้าไม่ได้มีค่าใช้จ่ายสูงมาก หรือหลักฐานไม่ครบ การหักเหมา 30% มักง่ายกว่าและไม่ต้องเก็บรายละเอียดรายจ่ายจำนวนมาก
“ภาษีค่าเช่า” ไม่ได้คำนวณแยกจาก “เงินเดือน”
อีกเรื่องที่สำคัญคือ เราไม่สามารถตอบได้จากข้อมูลเพียงว่า “ค่าเช่า 300,000 บาท จะเสียภาษีกี่บาท” เพราะภาษีสุดท้ายยังขึ้นอยู่กับเงินเดือน เงินได้อื่น และค่าลดหย่อนของคุณเจนด้วย
ยกตัวอย่าง หากเลือกหักเหมา ค่าเช่า 300,000 บาท จะเหลือเงินได้หลังหักค่าใช้จ่าย 210,000 บาท จากนั้นต้องนำเงิน 210,000 บาทนี้ไปรวมกับเงินได้หลังหักค่าใช้จ่ายจากเงินเดือน แล้วหักค่าลดหย่อน เช่น ค่าลดหย่อนส่วนตัว เงินสมทบประกันสังคม เบี้ยประกัน กองทุนเพื่อการเกษียณ หรือสิทธิอื่นที่มีตามเงื่อนไข ก่อนนำเงินได้สุทธิไปคำนวณภาษีตามอัตราก้าวหน้า
“จึงเป็นไปได้ว่า คนสองคนมีค่าเช่าปีละ 300,000 บาทเท่ากัน แต่เสียภาษีเพิ่มจากค่าเช่าไม่เท่ากัน เพราะฐานรายได้เดิมต่างกัน”
นอกจากนี้ ผู้ที่มีเงินได้ประเภทอื่นนอกจากเงินเดือนตั้งแต่ 120,000 บาทขึ้นไป ยังมีหลักการคำนวณภาษีอีกวิธีหนึ่งตามมาตรา 48(2) คือ 0.5% ของเงินได้พึงประเมินที่ไม่รวมเงินได้มาตรา 40(1) แล้วเปรียบเทียบกับภาษีที่คำนวณตามเงินได้สุทธิ (วิธีแรก)
“อย่างไรก็ตาม หากภาษีที่คำนวณตามวิธี 0.5% ไม่เกิน 5,000 บาท จะได้รับยกเว้นภาษีตามวิธีนี้ และยังคงเสียตามวิธีเงินได้สุทธิตามปกติ”
ในกรณีตัวอย่างของคุณเจน หากมีเงินได้ประเภทอื่นนอกจากเงินเดือนเพียงค่าเช่า 300,000 บาท การคำนวณ 0.5% จะได้ 1,500 บาท ซึ่งไม่เกิน 5,000 บาท จึงไม่ได้ทำให้คุณเจนต้องเสียภาษีขั้นต่ำ 1,500 บาทเพิ่มขึ้นมาอีกก้อนหนึ่ง แต่ภาษีหลักยังคงขึ้นกับการคำนวณตามเงินได้สุทธิค่ะ
แล้ว “ค่าเช่า” ที่ไม่ได้ยื่นมา 4 ปี ควรทำอย่างไร?
ตรงนี้เป็นประเด็นที่ไม่ควรมองข้าม เพราะจากข้อมูล คุณเจนปล่อยคอนโดมาแล้ว 4 ปี แต่ที่ผ่านมาได้นำเพียงรายได้จากเงินเดือนไปยื่นภาษี โดยไม่ได้รวมค่าเช่า
ถ้าคุณเจนได้ยื่นแบบภาษีจากเงินเดือนทุกปีอยู่แล้ว กรณีนี้โดยหลักจึงไม่ใช่ “ไม่ได้ยื่นแบบเลย” แต่เป็นกรณี ยื่นแบบแล้วมีรายได้แสดงไม่ครบ
“ประมวลรัษฎากร มาตรา 19 ให้อำนาจเจ้าพนักงานประเมินออกหมายเรียกตรวจสอบกรณีที่มีเหตุอันควรเชื่อว่าแบบที่ ‘ยื่นไม่ถูกต้อง’ หรือ ‘ไม่บริบูรณ์’ โดยทั่วไปต้องออกหมายเรียกภายใน 2 ปีนับจากวันที่ยื่นแบบ แต่หากมีหลักฐานหรือเหตุอันควรสงสัยว่ามีเจตนาหลีกเลี่ยงภาษี อธิบดีสามารถอนุมัติขยายระยะเวลาได้ แต่ไม่เกิน 5 ปีนับจากวันที่ยื่นแบบค่ะ”
ดังนั้น การที่คุณเจนไม่ได้แสดงค่าเช่ามา 4 ปี ไม่ได้หมายความว่าปีที่ผ่านๆ มาไม่มีอะไรต้องพิจารณาแล้ว โดยเฉพาะเมื่อช่วงเวลาดังกล่าวยังอาจอยู่ในกรอบเวลาที่กฎหมายให้อำนาจตรวจสอบได้ตามข้อเท็จจริงของแต่ละปี และปัจจุบันสรรพากรมีข้อมูลที่สามารถนำมาใช้ประกอบการตรวจสอบได้หลายทาง ไม่ว่าจะเป็นข้อมูลการหักภาษี ณ ที่จ่ายหรือข้อมูลทางการเงินที่กฎหมายกำหนดให้สถาบันการเงินรายงานในบางกรณี
“ดังนั้นในมุมของ ‘การวางแผนภาษี’ การรู้ว่ารายได้ในอดีตตกหล่นแล้วกลับมาจัดการให้ถูกต้อง ย่อมดีกว่ารอให้เกิดการตรวจสอบก่อน”
หากตรวจสอบแล้วพบว่ามีภาษีที่ต้องชำระเพิ่มเติม การชำระภาษีล่าช้าอาจมี “เงินเพิ่ม” ตามมาตรา 27 ในอัตรา 1.5% ต่อเดือน หรือเศษของเดือนของภาษีที่ต้องชำระ โดยเงินเพิ่มมีเพดานไม่เกินจำนวนภาษีที่ต้องเสีย ส่วนเบี้ยปรับหรือค่าปรับอื่นจะขึ้นอยู่กับข้อเท็จจริงและวิธีดำเนินการของแต่ละกรณี
สำหรับกรณีที่ “ไม่ได้ยื่นแบบภาษีเลยทั้งปี” จะแตกต่างออกไป เพราะไม่ได้อยู่ภายใต้กรอบเวลา 2 ปีหรือ 5 ปี แบบเดียวกับกรณียื่นแบบแล้วไม่ครบ และมีประเด็นอายุความการเรียกเก็บภาษีที่ยาวกว่านั้น แต่จากโจทย์ของคุณเจน หากที่ผ่านมาได้ยื่นภาษีเงินเดือนตามปกติ เพียงแต่ตกหล่นรายได้ค่าเช่า ประเด็นหลักจะอยู่ที่การยื่นแบบไม่ครบมากกว่าค่ะ
“Action Plan” สำหรับคุณเจน
1.เริ่มจากรวบรวมรายได้ค่าเช่าของปีปัจจุบันและย้อนหลังให้ได้ก่อน
ดูว่าคอนโดแต่ละห้องได้รับค่าเช่าจริงเดือนละเท่าไร มีช่วงที่ห้องว่างหรือไม่ และมีค่าเช่าในแต่ละปีรวมเท่าไร โดยอาจตรวจสอบจากสัญญาเช่าและรายการเงินเข้าบัญชี
2.เปรียบเทียบการหักค่าใช้จ่าย 2 วิธี
สำหรับรายได้ค่าเช่าปีละ 300,000 บาท หากหักเหมา 30% จะได้ค่าใช้จ่าย 90,000 บาท ลองเปรียบเทียบกับค่าใช้จ่ายจริงที่เข้าเกณฑ์ทางภาษีและมีหลักฐานครบถ้วน หากค่าใช้จ่ายจริงไม่ได้สูงกว่า 90,000 บาทมาก หรือเอกสารไม่พร้อม การหักเหมาอาจเป็นทางเลือกที่ง่ายกว่า
3.นำค่าเช่ามารวมกับเงินได้อื่นให้ถูกต้อง
ระหว่างปีให้ยื่น ภ.ง.ด.94 สำหรับค่าเช่าช่วงเดือนมกราคมถึงมิถุนายน และเมื่อถึงสิ้นปีให้ใช้ ภ.ง.ด.90 รวมเงินเดือน ค่าเช่า และเงินได้ประเภทอื่นทั้งหมด โดยนำภาษีครึ่งปีและภาษีหัก ณ ที่จ่ายที่มีหลักฐานมาเป็นเครดิตภาษี
4.ตรวจสอบรายได้ค่าเช่าที่ตกหล่นใน 4 ปีที่ผ่านมา
เนื่องจากที่ผ่านมาได้ยื่นเงินเดือนแต่ไม่ได้รวมค่าเช่า ควรตรวจสอบแต่ละปีว่ามีรายได้ตกหล่นจำนวนเท่าไรและมีภาษีต้องชำระเพิ่มหรือไม่ หากตัวเลขค่อนข้างมากหรือเอกสารไม่ครบ แนะนำให้ปรึกษากรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนดำเนินการยื่นเพิ่มเติม เพื่อให้พิจารณาตามข้อเท็จจริงของแต่ละปีได้ถูกต้อง
5.แยกบันทึกรายได้และค่าใช้จ่ายของคอนโดตั้งแต่วันนี้
ไม่จำเป็นต้องทำบัญชีซับซ้อน แต่อย่างน้อยควรทราบว่าแต่ละปีได้รับค่าเช่าเท่าไร มีผู้เช่าเป็นบุคคลธรรมดาหรือบริษัท มีภาษีถูกหัก ณ ที่จ่ายหรือไม่ และหากตั้งใจจะใช้วิธีหักค่าใช้จ่ายตามจริง ก็ควรเก็บหลักฐานรายจ่ายที่เกี่ยวข้องไว้ให้ครบ
สุดท้ายนี้ การมี “รายได้ค่าเช่า” ไม่ได้หมายความว่าจะต้องเสียภาษีจากเงินค่าเช่าทั้งหมด และการเลือก “หักตามจริง” ก็ไม่ได้แปลว่าจะ “ประหยัดภาษีกว่าเสมอไป” สิ่งสำคัญคือรู้ว่ารายได้ของเราเป็นเงินได้ประเภทใด เลือกวิธีหักค่าใช้จ่ายให้เหมาะกับข้อเท็จจริง และนำรายได้ทุกแหล่งมายื่นให้ครบถ้วน
สำหรับคุณเจน แม้ที่ผ่านมาอาจตกหล่นรายได้ค่าเช่าไปแล้ว แต่เมื่อรู้วันนี้ การเริ่มจัดข้อมูลและวางระบบให้ถูกต้องตั้งแต่ตอนนี้ ก็ช่วยให้เราบริหารทั้งรายได้จากทรัพย์สินและภาระภาษีได้อย่างมั่นใจมากขึ้นค่ะ
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th