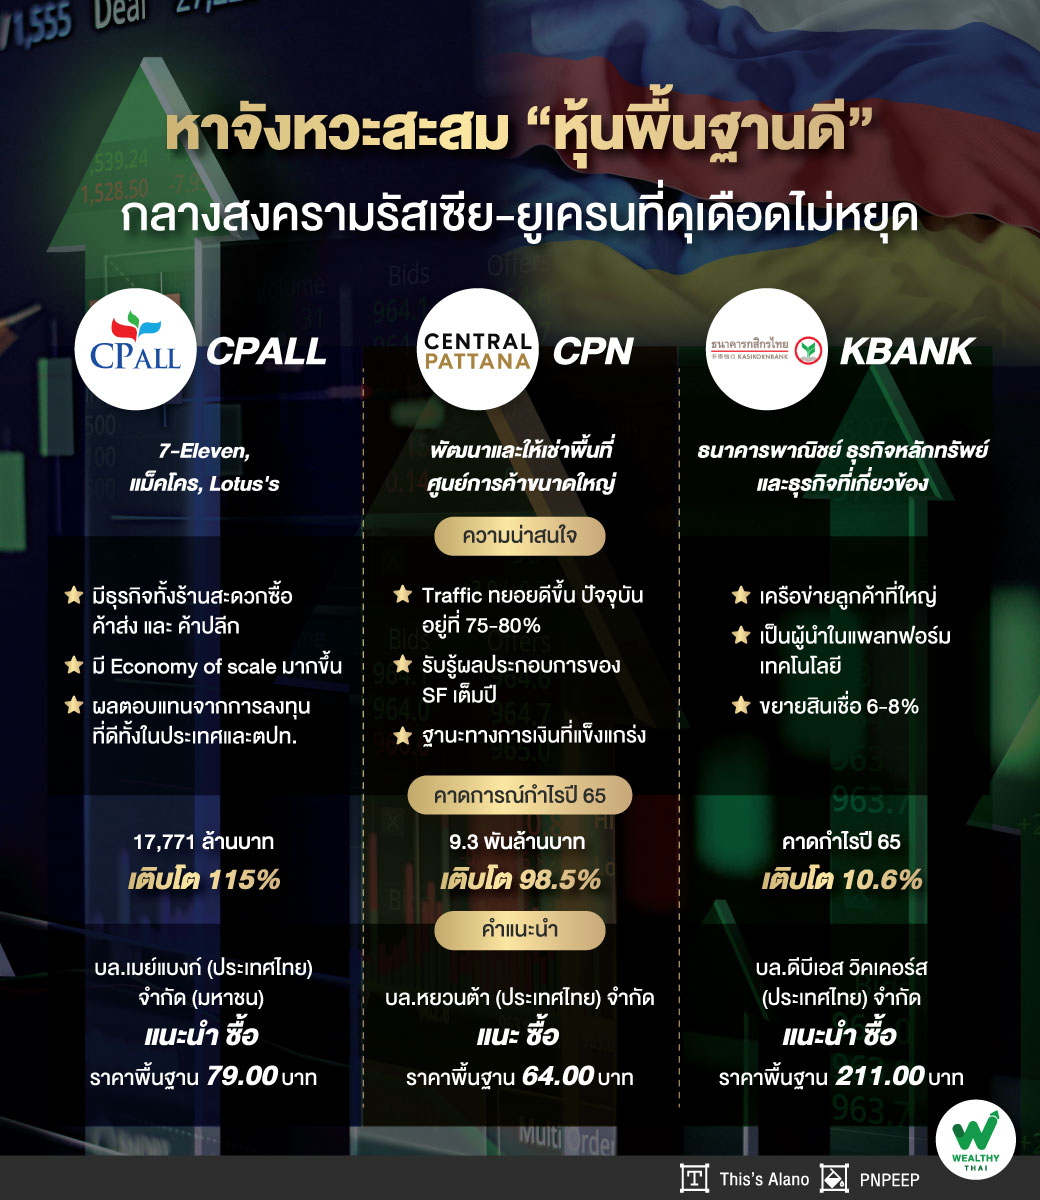
หาจังหวะสะสม “หุ้นพื้นฐานดี” กลางสงครามรัสเซีย-ยูเครนที่ดุเดือดไม่หยุด

สถานการณ์ความตึงเครียดในรัสเซีย-ยูเครน ยังสร้างแรงกดดันต่อตลาดหุ้นทั่วโลก ทำให้นักลงทุนต่างมาหาสินทรัพย์ที่ปลอดภัย เช่นเดียวกันกับนักลงทุนไทย แต่อย่างไรก็ตามหาเฟ้นหาหุ้นที่พื้นฐานที่ดี ช่วงเวลานี้อาจจะเป็นจังหวะที่ดีของการเข้าสะสมก็เป็นได้
ทั้งนี้ปัจจัยความเสี่ยงและความไม่แน่นอนต่อตลาดทุนนั้น นักวิเคราะห์บริษัทหลักทรัพย์ ดีบีเอส วิคเคอร์ส (ประเทศไทย) จำกัด ได้ออกมาเปิดเผยไว้อย่าน่าสนใจ โดยมีประเด็นหลักๆอย่าง สงครามรัสเซียและยูเครน ที่ชาติตะวันตกเพิ่มการคว่ำบาตรรัสเซีย ขณะที่ยูเครนสังหาร 1 ในคณะเจรจาสันติภาพของตน เพราะสงสัยเป็นสายลับรัสเซีย
รวมทั้งอัตราเงินเฟ้อเดือนก.พ.65 สูงมาจากราคาน้ำมันดิบพุ่งขึ้นกว่า 40%นับจากต้นปีถึงปัจจุบัน และราคาธัญพืช (ต้นทุนอาหารสัตว์) ปรับขึ้นมากหลังมีสงครามรัสเซียและยูเครน ขณะที่เงินเฟ้อทั่วไปของไทยเดือนก.พ.อยู่ที่ 5.28 % สูงกว่าที่ตลาดคาดที่ 4-4.1% และ 2 เดือนแรกปีนี้อยู่ที่ 4.25% ส่วนเงินเฟ้อพื้นฐานก.พ.เพิ่มเป็น 1.8% นอกจากนี้จีนได้ปรับลดเป้าเติบโตเศรษฐกิจปีนี้ เป็น 5.5% ต่ำสุดในรอบหลายสิบปี (ปี 64โต 8.1%) รวมทั้งให้ติดตามผลประชุมเฟด 15-16 มี.ค.นี้ ซึ่งปัจจุบันมี Prob 100% ที่จะปรับขึ้นดอกเบี้ย 25bps และสุดท้ายการเมืองไทย ที่มีกลิ่นยุบสภายังลอยเข้ามาในตลาดอยู่เรื่อยๆ
ดังนั้นกลยุทธ์การลงทุนในสัปดาห์นี้ นักวิเคราะห์ค่ายดังกล่าวได้แนะนำเลือก “สะสมหุ้นพื้นฐานดีจังหวะราคาอ่อนตัว” โดยหุ้นเด่น เป็น CPALL หรือ บริษัท ซีพี ออลล์ จำกัด (มหาชน), CPN หรือ บริษัท เซ็นทรัลพัฒนา จำกัด (มหาชน) และ KBANK หรือ ธนาคารกสิกรไทย จำกัด (มหาชน)
CPALL ธุรกิจดีขึ้นเป็นลำดับ
CPALL แนะนำ ซื้อ ให้ราคาพื้นฐาน 74.50 บาท โดยธุรกิจดีขึ้นเป็นลำดับ หลังจากรัฐบาลผ่อนคลายมาตรการล็อกดาวน์ รวมถึงความรุนแรงของโควิดโอมิครอนไม่มาก ผนวกกับเป็นฤดูกาลท่องเที่ยว ทำให้ผลประกอบการหลักในช่วงไตรมาส 1/2565 จะดีขึ้น
ส่วนแนวโน้มระยะยาวแข็งแกร่ง จากการฟื้นตัวของกำลังซื้อภายในประเทศ การเปิดประเทศและภาคท่องเที่ยวที่ทยอยกลับมา รวมถึงการมี Economy of scale มากขึ้นด้วย คาดว่าจะได้ผลตอบแทนจากการลงทุนที่ดีทั้งในประเทศ และต่างประเทศ (กัมพูชาและลาว ซึ่งตลาดค้าปลีกเติบโตได้อีกมาก) คาดกำไรสุทธิปี 2565 เติบโตแกร่ง 46%จากปีก่อน
CPN แนวโน้มธุรกิจมีการฟื้นตัวดี
ถัดมา CPN แนะนำ ซื้อ ให้ราคาพื้นฐาน 66 บาท โดยแนวโน้มธุรกิจมีการฟื้นตัวดี หากพิจารณาสถิติ พบว่า อัตราการเข้าเยี่ยมชมศูนย์การค้า (traffic) ทยอยดีขึ้น ปัจจุบันอยู่ที่ 75-80% ของระดับก่อนการเกิดโรคโควิด-19 (pre COVID 19 level) แล้ว โดยกำไรสุทธิไตรมาส 4/64 เติบโตดี 62% จากไตรมาสก่อน
ขณะที่คาดการณ์กำไรกลับมาโตแข็งแกร่งในปี 65 เพราะการให้ส่วนลดค่าเช่ากับผู้เช่าศูนย์การค้านั้นปรับลดลงได้อย่างต่อเนื่อง จึงคาดว่าปี 65ส่วนลดจะลงมาที่ประมาณ 20% (แบบบวกลบ) (จากสูงสุด 65% ในไตรมาส 2/63) จึงประเมินกำไรสุทธิปี 65 เติบโตแกร่ง 85% จากปีก่อน มาอยู่ที่ราว 8,866 ล้านบาท และคาดจะขยายอีก 28% ในปี 66โดยมีสมมติฐานว่าไม่มีส่วนลดค่าเช่าแล้ว
KBANK มีธุรกิจแข็งแกร่ง
สุดท้าย KBANK แนะนำ ซื้อ ให้ราคาพื้นฐาน 211 บาท อิงกับ P/BV ที่ 1 เท่า โดยผู้บริหารเชื่อว่า KBANK มีธุรกิจแข็งแกร่ง เป็นธนาคารพาณิชย์ชั้นนำในไทย โดยมีเครือข่ายลูกค้าที่ใหญ่ และเป็นผู้นำในแพลทฟอร์มเทคโนโลยี ที่เร่งตัวเรื่องการเติบโต และจะมุ่งเรื่องการชำระเงินผ่านดิจิตอล, ปรับเรื่องการปล่อยสินเชื่อการค้าและสินเชื่อบริโภค, ขยายธุรกิจประกัน รวมถึงจับมือกับพันธมิตรขยายธุรกิจในต่างประเทศ
สำหรับเป้าหมายในปี 65 ประกอบด้วย ขยายสินเชื่อ 6-8% โดยเน้นลูกค้ารายย่อยที่เป็น High yield ผ่านระบบดิจิตอลมากขึ้น ธนาคารคาด NPL ratio ปี 65 ไว้ที่ 3.7-4.0% โดยคาดการณ์กำไรสุทธิปี 65 เติบโต 10.6% จากปีก่อน
สำรวจมุมมองนักวิเคราะห์ค่ายอื่น
CPALL บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) เปิดเผยว่า แนะนำ ซื้อ ราคาเป้าหมาย 79 บาท โดยประเมินกำไรปกติปี 2565 เติบโต 115% เป็น 17,771 ล้านบาท จากการฟื้นตัวของทั้งสามธุรกิจทั้งในด้านขายและอัตรากำไรขั้นต้น อีกทั้งมีการรวมธุรกิจโลตัสเข้ามาเป็นเวลาเต็มปี ฐานะการเงินยังแข็งแกร่งโดยเราคาดว่าปีนี้อัตราส่วนหนี้สินสุทธิต่อทุน 0.8 เท่า เทียบกับ Covenant ที่ 2 เท่า
ทั้งนี้การมีธุรกิจทั้งร้านสะดวกซื้อ ค้าส่ง และ ค้าปลีก สร้างโอกาสเติบโตทั้งในไทยและในระดับภูมิภาค โดยทั้งเซเว่นฯ (13,134 สาขา) แม็คโคร (149 สาขาซึ่งรวมทั้ง 7 สาขาในต่างประเทศ) และโลตัส (2,680 สาขาซึ่งรวม 62 สาขาในมาเลเซีย) มีแผนขยายสาขาเพิ่มขึ้นต่อเนื่องช่วยต่อยอดธุรกิจ O2O
โดยในปี 2564 ยอดขายทาง O2O ของร้านเซเว่นฯ มีสัดส่วน 10% ของยอดขาย โดยบริษัทคาดว่าปีนี้จำนวน transaction จะเพิ่มขึ้นเป็นเท่าตัว นอกจากนั้น คาดว่าจะมี Synergy จากการรวมธุรกิจ 2.7 พันล้านบาทภายใน 2 ปี จากการเพิ่มประสิทธิภาพการดำเนินงานโดยร่วมมือกันในด้านจัดซื้อ กระจายสินค้า และระบบบริหารจัดการภายใน
CPN บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด เปิดเผยว่า คงประมาณการกำไรปกติปี 2565 ที่ 9.3 พันล้านบาท เติบโต 98.5%จากปีก่อน จากการฟื้นตัวของเศรษฐกิจและการรับรู้ผลประกอบการของ SF เต็มปี โดยในช่วงต้นปีคาดได้แรงหนุนจากมาตรการกระตุ้นเศรษฐกิจของภาครัฐ เช่น ช้อปดีมีคืน ช่วยสนับสนุน
สำหรับแนวโน้มไตรมาส 1/65 มีโอกาสฟื้นตัว จากในช่วง ม.ค. – ต้น ก.พ. 2565 มียอด Traffic โดยเฉลี่ยของผู้ใช้บริการศูนย์การค้าราว 70-80% ของระดับปกติ ขณะที่ส่วนลดค่าเช่าพื้นที่ใน ม.ค. 65 ลดลง โดยเฉลี่ยอยู่ที่ราว 20% จึงคงคำแนะนำ ซื้อ ราคาเหมาะสม ณ สิ้นปี 2565 ที่ 64.00 บาท โดยบริษัทที่มีฐานะทางการเงินที่แข็งแกร่งเพียงพอในการรองรับการขยายธุรกิจในอนาคต มี Net D/E ณ สิ้นปี 2564 ที่ 0.9 เท่า จาก Debt Covenant ที่ 1.75 เท่า
KBANK บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด เปิดเผยว่า คงน้ำหนักลงทุนในหุ้นกลุ่มธนาคาร “มากกว่าตลาด” หนุนจากแนวโน้มการฟื้นตัวของผลประกอบการใน ปี 2565 หลังการต้องสำรองผ่านจุดสูงสุดไปแล้ว และคาดจะเห็น Asset Yield ทยอยฟื้นตัวขึ้นตามลำดับ ขณะที่หนี้เสียอยู่ในระดับที่บริหารจัดการได้ ทำให้ความเสี่ยงของกลุ่มค่อนข้างจำกัด หุ้นแนะนำยังเลือก KBANKK ราคาเป้าหมาย 180 บาท เป็น Top Pick ของกลุ่ม ส่วนนักลงทุนที่มองหาหุ้น Laggard แนะนำเป็น TTB (ราคาเป้าหมาย 1.56 บาท)