

SET ดิ่งหนัก 14 จุด วิตกตะวันออกกลางตึงตัว แบงก์-ชิ้นส่วน-ICT ถูกขายกดดัชนี โรงพยาบาล-ค้าปลีกช่วยพยุงตลาด
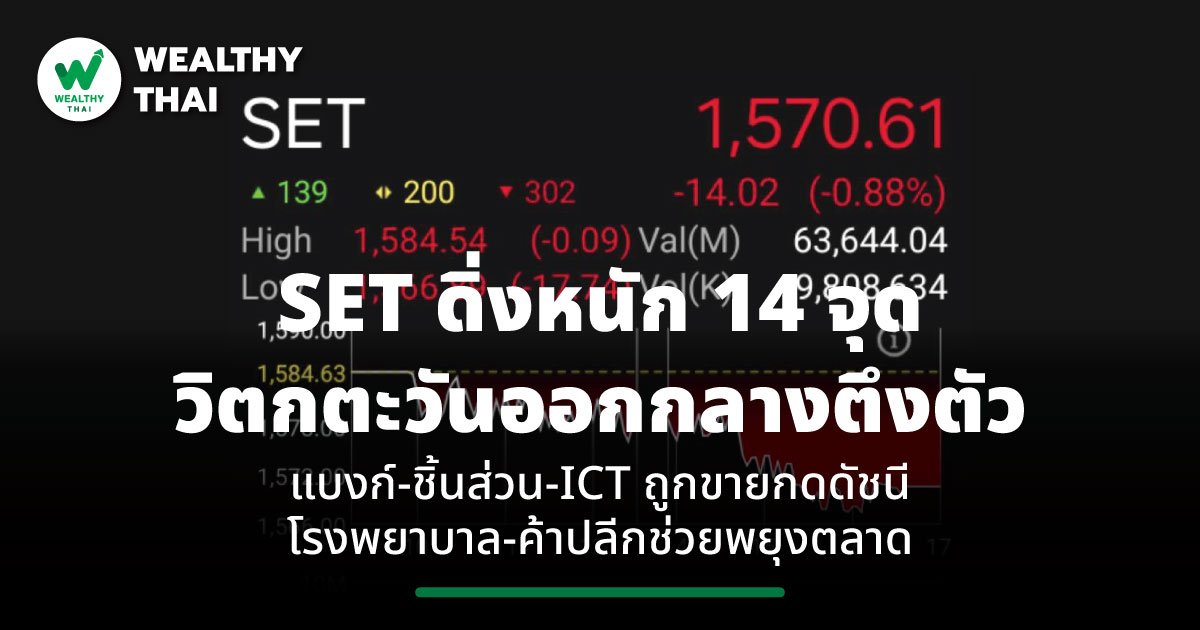
SET ดิ่งหนัก 14 จุด หลังเผชิญแรงขายตามทิศทางตลาดหุ้นเอเชีย จากความกังวลสถานการณ์ระหว่างอิหร่านกับสหรัฐฯ อาจกลับมาตึงเครียด หลังมีความเคลื่อนไหวเกี่ยวกับการใช้ปฏิบัติการทางทหาร ขณะที่แรงขายในหุ้นขนาดใหญ่กดดันภาพรวมตลาด แต่ยังมีแรงซื้อในบางกลุ่มเข้ามาช่วยประคองดัชนีไว้
วันนี้ (8 ต.ค.69) ดัชนีตลาดหุ้นไทย (SET) ปิดตลาดที่ระดับ 1.570.61 จุด ลดลง 14.02 จุด หรือ -0.88% ด้วยมูลค่าการซื้อขาย 63,644.00 ล้านบาท
โดย บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์ SET ปรับลงในทิศทางเดียวกับตลาดหุ้นในฝั่งเอเชีย จากความกังวลต่อสถานการณ์ระหว่างอิหร่านกับสหรัฐว่าอาจกลับมาตึงตัว ล่าสุดทรัมป์ให้สัมภาษณ์ว่าจะใช้ปฎิบัติการทางทหาร ฯลฯ
สำหรับหุ้นที่กดดัชนี คือ กลุ่มธนาคาร (KBANK, TTB), กลุ่มชิ้นส่วน (DELTA, HANA, CCET), กลุ่ม ICT (ADVANC, TRUE) ฯลฯ ในทางตรงข้ามกลุ่มที่หนุนดัชนีคือ กลุ่มสื่อ (PLANB), กลุ่มโรงพยาบาล (BH, BCH) กลุ่มค้าปลีก (CPALL, CPAXT) ฯลฯ
หุ้นที่เคลื่อนไหวโดดเด่นคือ
BCH +1.74%, BH +0.53%
กลุ่มโรงพยาบาล ปรับขึ้นมีจิตวิทยาบวกหนุนจาก 1.) กลุ่ม Health Care ในฝั่งสหรัฐปรับขึ้น เป้นจิตวิทยาบวก 2.) แรงส่งฤดูกาลต่อกำไรไตรมาส 3/69 3.) กระแสความคืบหน้าค่าหัวผู้ป่วยประกันสังคมใกล้เข้ามา เน้น BCH (Buy, TP27F-12) 1) รายได้ในไตรมาส 3/69 ที่ฟื้นตัวเด่น 6-7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน หนุนโมเมนตัมกำไรในครึ่งปีหลัง 2569 2) ปัจจัยบวกการปรับขึ้นค่ารักษาประกันสังคม เป็นหนึ่งในผู้ได้ประโยชน์สูงสุดในกลุ่ม เพิ่ม Upside กำไรปี 2570 คาด +6.5% 3) Valuationโซนลงทุน อยู่ในระดับ AVG -> 1.5 S.D.
AOT -3.77%, BA -3.1%
ราคาหุ้นกลุ่มการบินปรับตัวลงจากความกังวล "ภาษีเดินทางออกนอกประเทศ" วันนี้ (8 ต.ค.) มีรายงานข่าว "สรรพากร" เปิดรับฟังความเห็น "เก็บภาษี" เดินทางออกนอกประเทศ 1,000 บาท/ครั้ง (เพดานไม่เกิน 5,000 บาท) ระหว่างวันที่ 30 ก.ย.-29 ต.ค.26 ฯลฯ KSS มองประเด็นข้างต้นเป็น Sentiment ลบระยะสั้น และยังต้องติดตามความคืบหน้าต่อไป เรายังให้น้ำหนัก Neutral กลุ่มการบิน และยังเลือก AOT (Buy, TP 70 บาท) เป็นหุ้น Top Pick กลุ่ม จากมี Catalyst บวกจากการขึ้นค่า PSC และ BA (Buy, TP 25 บาท) เด่นระยะสั้นจากผู้โดยสารสมุยเติบโตแข็งแกร่ง
BANPU +4.9%
ขึ้นเด่น ปัจจัยหนุนจากทิศทางราคาถ่านหินและก๊าซธรรมชาติทรงตัวสูง และ มี Upside ส่วนเพิ่ม BKV บริษัทลูกในสหรัฐ ลงนาม secure turbine 2 ตัว สำหรับโรงไฟฟ้ากำลังการผลิตรวม 1.2 GW KSS ประเมิน upside risk จากการขยายกำลังการผลิตไฟฟ้า ใน U.S. (ประเมินเบื้องต้น 1.2 บาท/หุ้น) กลยุทธ์แนะนำ ซื้อ BANPU ราคาเป้าหมายทางพื้นฐาน 17.0 บาท
COM7 +4.8%
ปัจจัยหนุนคือ ภาพทางพื้นฐาน แนวโน้มกำไรธุรกิจหลักของ COM7 ยังแข็งแกร่ง คาดกำไรปกติ 3Q26F ที่ 1.3 พันลบ. (+56% y-y) จากยอดขายสินค้า IT ที่โตมากกว่า 20% y-y จากยอดขาย iphone และคาดโมเมนตัมต่อเนื่องใน 4Q26F หนุนจาก Iphone จอพับ คาดขายช่วงปลายเดือน ต.ค.26 เราคงคำแนะนำ BUY ราคาเป้าหมาย 35 บาท
PTTEP +1.02%
ปรับขึ้นตามราคาน้ำมันดิบโลกที่เร่งขึ้น 3% จากความกังวลต่อสถานการณ์ระหว่างอิหร่านกับสหรัฐว่าอาจกลับมาตึงตัว ล่าสุดทรัมป์ให้สัมภาษณ์ว่าจะใช้ปฎิบัติการทางทหาร