

“Internal Audit, Internal Control & Audit Committee”... 3 “กลไกสำคัญ” ในการสร้าง “ความเชื่อมั่น” & “ความยั่งยืน” ให้ธุรกิจ !!!
Wealth Sustainable: ในโลกธุรกิจที่เต็มไปด้วยความผันผวนและความเสี่ยงที่ซับซ้อนมากขึ้น การดำเนินธุรกิจให้ประสบความสำเร็จไม่ได้ขึ้นอยู่กับความสามารถในการสร้างรายได้หรือผลกำไรเพียงอย่างเดียว แต่ยังขึ้นอยู่กับความสามารถในการบริหารจัดการองค์กรให้มีความโปร่งใส มีระบบควบคุมที่เหมาะสม และสามารถตรวจสอบได้
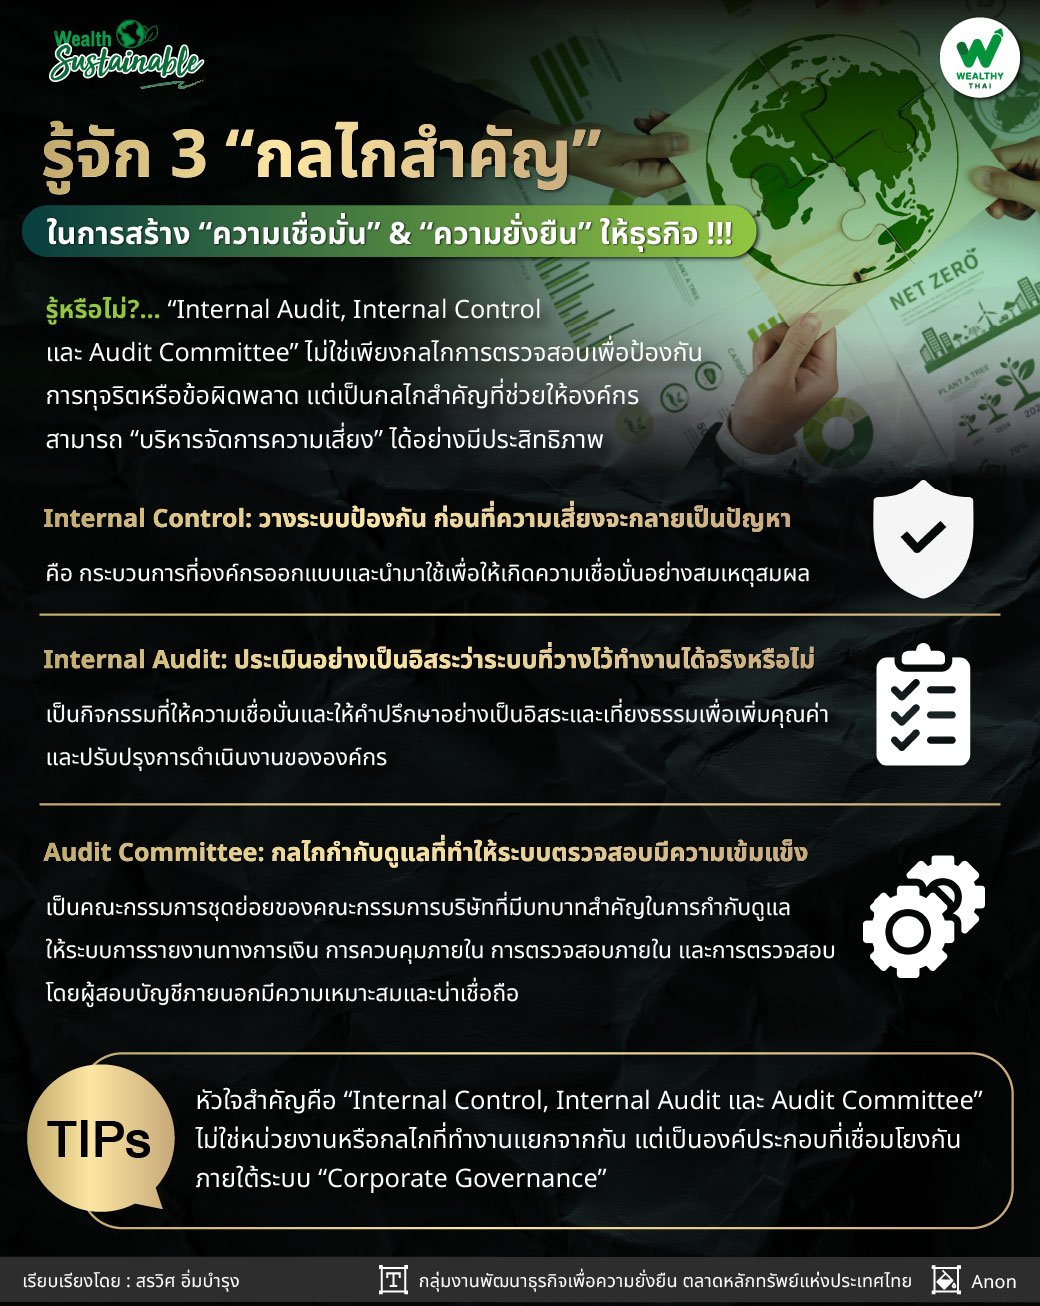
“Internal Audit, Internal Control และ Audit Committee” ไม่ใช่เพียงกลไกการตรวจสอบเพื่อป้องกันการทุจริตหรือข้อผิดพลาด แต่เป็นกลไกสำคัญที่ช่วยให้องค์กรสามารถ “บริหารจัดการความเสี่ยง” ได้อย่างมีประสิทธิภาพ สร้างความเชื่อมั่นให้แก่ผู้ถือหุ้น นักลงทุน และผู้มีส่วนได้เสีย และสนับสนุนการเติบโตอย่างยั่งยืนขององค์กร
“อย่างไรก็ตาม ทั้งสามองค์ประกอบมีบทบาทและความรับผิดชอบที่แตกต่างกัน และจะสร้างประสิทธิผลสูงสุดเมื่อทำงานเชื่อมโยงกันอย่างเป็นระบบ ‘Internal Control’ จึงเป็นกลไกที่ช่วยให้องค์กรสามารถป้องกัน ตรวจจับ และจัดการความเสี่ยงได้ตั้งแต่ต้นทาง”
Internal Control: วางระบบป้องกัน ก่อนที่ความเสี่ยงจะกลายเป็นปัญหา
“Internal Control” หรือ “ระบบการควบคุมภายใน” คือ กระบวนการที่องค์กรออกแบบและนำมาใช้เพื่อให้เกิดความเชื่อมั่นอย่างสมเหตุสมผลว่าองค์กรจะสามารถดำเนินงานมีประสิทธิภาพและประสิทธิผล ปฏิบัติตามกฎหมาย กฎเกณฑ์ และข้อกำหนดที่เกี่ยวข้อง
“ระบบควบคุมภายในที่ดีไม่ได้หมายถึงการมีระเบียบหรือขั้นตอนการอนุมัติจำนวนมาก แต่ต้องเป็นระบบที่เหมาะสมกับลักษณะธุรกิจ ขนาดองค์กร และระดับความเสี่ยง”
Internal Audit: ประเมินอย่างเป็นอิสระว่าระบบที่วางไว้ทำงานได้จริงหรือไม่
แม้องค์กรจะมีนโยบายและระบบควบคุมภายในที่ดี แต่คำถามสำคัญคือ ระบบเหล่านั้นสามารถปฏิบัติได้จริงและช่วยลดความเสี่ยงได้ตามที่คาดหวังหรือไม่ “การตรวจสอบภายใน” จึงเป็นกิจกรรมที่ให้ความเชื่อมั่นและให้คำปรึกษาอย่างเป็นอิสระและเที่ยงธรรมเพื่อเพิ่มคุณค่าและปรับปรุงการดำเนินงานขององค์กร โดยประเมินและช่วยพัฒนาประสิทธิผลของกระบวนการกำกับดูแล การบริหารความเสี่ยง และการควบคุมภายใน
“บทบาทของ ‘Internal Audit’ ไม่ควรจำกัดอยู่เพียงการตรวจสอบความถูกต้องของเอกสาร การเบิกจ่าย หรือการปฏิบัติตามระเบียบเท่านั้น แต่ควรปรับบทบาทให้สอดคล้องกับความเสี่ยงและทิศทางธุรกิจที่เปลี่ยนแปลงไป เช่น ให้ความสำคัญกับความเสี่ยงจากการทุจริต ความมั่นคงปลอดภัยทางไซเบอร์ ความถูกต้องของข้อมูลทางการเงิน ความเหมาะสมของกระบวนการบริหารความเสี่ยงด้าน ‘ESG’ การปฏิบัติตามกฎหมายและหลักเกณฑ์ที่เกี่ยวข้อง เป็นต้น”
สิ่งสำคัญคือ “Internal Audit” ต้องมีความเป็นอิสระในการปฏิบัติหน้าที่ สามารถเข้าถึงข้อมูลที่จำเป็น และรายงานผลการตรวจสอบต่อคณะกรรมการตรวจสอบโดยตรงตามโครงสร้างการกำกับดูแลที่เหมาะสม
“ดังนั้น ‘Internal Audit’ จึงไม่ใช่เพียงหน่วยงานที่ทำหน้าที่ค้นหาข้อผิดพลาด แต่เป็นกลไกที่ช่วยให้คณะกรรมการและผู้บริหารมองเห็นจุดอ่อนขององค์กร และนำไปสู่การปรับปรุงก่อนที่ปัญหาจะสร้างความเสียหายอย่างมีนัยสำคัญ”
Audit Committee: กลไกกำกับดูแลที่ทำให้ระบบตรวจสอบมีความเข้มแข็ง
“Audit Committee” หรือ “คณะกรรมการตรวจสอบ” เป็นคณะกรรมการชุดย่อยของคณะกรรมการบริษัทที่มีบทบาทสำคัญในการกำกับดูแลให้ระบบการรายงานทางการเงิน การควบคุมภายใน การตรวจสอบภายใน และการตรวจสอบโดยผู้สอบบัญชีภายนอกมีความเหมาะสมและน่าเชื่อถือ
“สำหรับบริษัทจดทะเบียน คณะกรรมการตรวจสอบยังเป็นกลไกสำคัญในการเสริมสร้างความเชื่อมั่นให้แก่ผู้ถือหุ้นและนักลงทุนว่า บริษัทมีระบบกำกับดูแลที่สามารถตรวจสอบและถ่วงดุลการใช้อำนาจของฝ่ายบริหารได้”
“Audit Committee” ที่มีประสิทธิผลไม่ควรทำหน้าที่เพียงรับทราบรายงานจากฝ่ายบริหารหรือหน่วยงานตรวจสอบภายใน แต่ต้องสามารถตั้งคำถามที่สำคัญ ท้าทายสมมติฐานของฝ่ายบริหาร และติดตามให้มั่นใจว่าประเด็นที่ตรวจพบได้รับการแก้ไขอย่างเหมาะสม โดยเฉพาะในยุคที่ความเสี่ยงทางธุรกิจมีความเชื่อมโยงกันมากขึ้น “Audit Committee” ควรมีความเข้าใจทั้งความเสี่ยงทางการเงิน เทคโนโลยี และความยั่งยืน เพื่อให้สามารถกำกับดูแลได้อย่างรอบด้าน
ทั้งสามองค์ประกอบต้องทำงานร่วมกัน
หัวใจสำคัญคือ “Internal Control, Internal Audit และ Audit Committee” ไม่ใช่หน่วยงานหรือกลไกที่ทำงานแยกจากกัน แต่เป็นองค์ประกอบที่เชื่อมโยงกันภายใต้ระบบ “Corporate Governance” โดยผู้บริหารและหน่วยงานเจ้าของกระบวนการเป็นผู้รับผิดชอบในการบริหารความเสี่ยงและจัดให้มีระบบควบคุมภายใน
“ส่วน ‘Internal Audit’ ทำหน้าที่ประเมินอย่างเป็นอิสระ ไม่ใช่ผู้รับผิดชอบในการออกแบบและดำเนินการควบคุมแทนฝ่ายบริหาร ในขณะที่ ‘Audit Committee’ ทำหน้าที่กำกับดูแลและสอบทาน เพื่อให้มั่นใจว่ากลไกต่างๆ ทำงานได้อย่างเหมาะสม”
ท้ายที่สุด องค์กรที่มีระบบกำกับดูแลที่ดีไม่ใช่องค์กรที่ไม่มีข้อผิดพลาดหรือไม่มีความเสี่ยง แต่คือองค์กรที่สามารถมองเห็นความเสี่ยงได้ทันเวลา มีระบบจัดการที่เหมาะสม กล้ายอมรับข้อบกพร่อง และนำผลการตรวจสอบไปปรับปรุงการดำเนินธุรกิจอย่างต่อเนื่อง เพราะการตรวจสอบที่ดีไม่ใช่เพียงการค้นหาว่าองค์กรทำอะไรผิด แต่ต้องช่วยให้องค์กรตัดสินใจได้ดีขึ้น ป้องกันความเสียหาย และเติบโตได้อย่างมั่นคงและยั่งยืน