

“งบดุลส่วนบุคคล” ที่ดี...ควรมีหน้าตาอย่างไร ?
Wealth EZ: การทำ “งบดุลส่วนบุคคล” ของตัวเองจะทำให้เห็นภาพปัจจุบันของเราว่ามีสถานะการเงินแข็งแรงมากน้อยแค่ไหน สำหรับผู้อ่านที่เคยบันทึกทรัพย์สินและหนี้สินของตัวเอง ทราบมั้ยครับว่าสถานะการเงินของเราดีแล้วหรือยัง แล้วถ้าจะให้ดีควรเป็นแบบไหน วันนี้เราจะมาทำการวิเคราะห์กัน โดยเราจะแบ่ง “งบดุล” ออกเป็น 6 ส่วนหลักๆ ดังนี้
1.สินทรัพย์สภาพคล่อง คือเงินสดหรือสินทรัพย์ที่ใกล้เคียงเงินสด เช่น เงินฝากออมทรัพย์ ฝากประจำ เป็นต้น สินทรัพย์ประเภทนี้มีไว้สำหรับใช้จ่ายในชีวิตประจำวันทั่วไป รวมถึงในกรณีฉุกเฉินด้วย คนที่มีสินทรัพย์ส่วนนี้จำนวนน้อยอาจเป็นเพราะนำเงินไปลงทุนอยู่หรืออาจมีภาระค่าใช้จ่ายจนไม่สามารถเก็บเงินตรงส่วนนี้ได้
“กรณีมีสินทรัพย์ส่วนนี้น้อยอาจเกิดความเสี่ยงหากต้องใช้เงินแล้วเงินไม่พอ ทำให้ต้องไปกู้หนี้ยืมสิน มีภาระดอกเบี้ย แต่หากมีสินทรัพย์ส่วนนี้มากเกินไปก็ไม่ดีนัก เนื่องจากจะเสียโอกาสที่จะไปลงทุนเพื่อให้ได้รับผลตอบแทนที่ดี ดังนั้นควรจะมีให้พอเหมาะกับค่าใช้จ่ายของเรา นอกจากนั้นแล้วควรมีเผื่อไว้สำหรับยามฉุกเฉินไม่เกิน 3-6 เท่าของค่าใช้จ่ายเฉลี่ยในแต่ละเดือน”
2.สินทรัพย์ลงทุน คือสิ่งที่เราคาดหวังว่ามูลค่าของสินทรัพย์เหล่านี้จะเติบโตมีมูลค่าสูงขึ้นและหรือสามารถสร้างกระแสเงินสดรับให้เราในอนาคต เช่น พันธบัตรรัฐบาล ตราสารหนี้ หุ้น กองทุนประเภทต่าง ๆ อสังหาริมทรัพย์เพื่อการลงทุน กองทุนสำรองเลี้ยงชีพ กองทุนบำเหน็จบำนาญข้าราชการ ประกันชีวิต เป็นต้น โดยมูลค่าของสินทรัพย์เหล่านี้จะเติบโตขึ้นจากกระแสเงินสดที่เข้ามา ซึ่งอาจอยู่ในรูปของดอกเบี้ย ค่าเช่า เงินปันผล หรือกำไรจากราคาของสินทรัพย์ที่ขายได้
“ถ้าใครมีสินทรัพย์ส่วนนี้น้อย อาจจะต้องทำงานหนักหน่อยถ้าต้องการความ ‘ร่ำรวย’ หรือ ‘มั่งคั่ง’ ในอนาคต แต่ถ้าเรามีสินทรัพย์ส่วนนี้มากและมีความรู้ในสิ่งที่เราลงทุนด้วยแล้ว สินทรัพย์เหล่านี้ก็จะช่วยสร้างรายได้ ทำให้เรามีโอกาสรวยหรือมีความมั่งคั่งได้เร็วขึ้นในอนาคต”
3.สินทรัพย์ส่วนตัว เป็นสินทรัพย์ที่เป็นความต้องการส่วนตัว ไม่ได้เพื่อเป็นสภาพคล่องและไม่ได้ไว้ลงทุนให้งอกเงย เช่น บ้านเพื่ออยู่อาศัย รถ หรือของสะสมต่างๆ ซึ่งหากรายได้ที่เราหามาได้นั้น นำไปซื้อสินทรัพย์ส่วนตัวมากเกินไปก็อาจทำให้ขาดสภาพคล่อง รวมถึงมูลค่าของสินทรัพย์ประเภทนี้มักจะราคาลดลงด้วย (ยกเว้นอสังหาริมทรัพย์ หรือของสะสมที่มีราคาหรือพวกโลหะมีค่า)
“ดังนั้นสินทรัพย์ประเภทนี้เราสามารถมีได้ แต่ควรมีให้พอประมาณ เพื่อทำให้เรามีความสุขไม่ว่าจะเป็นทางกายหรือทางใจ แต่ไม่ควรมีมากจนเกินความจำเป็น”
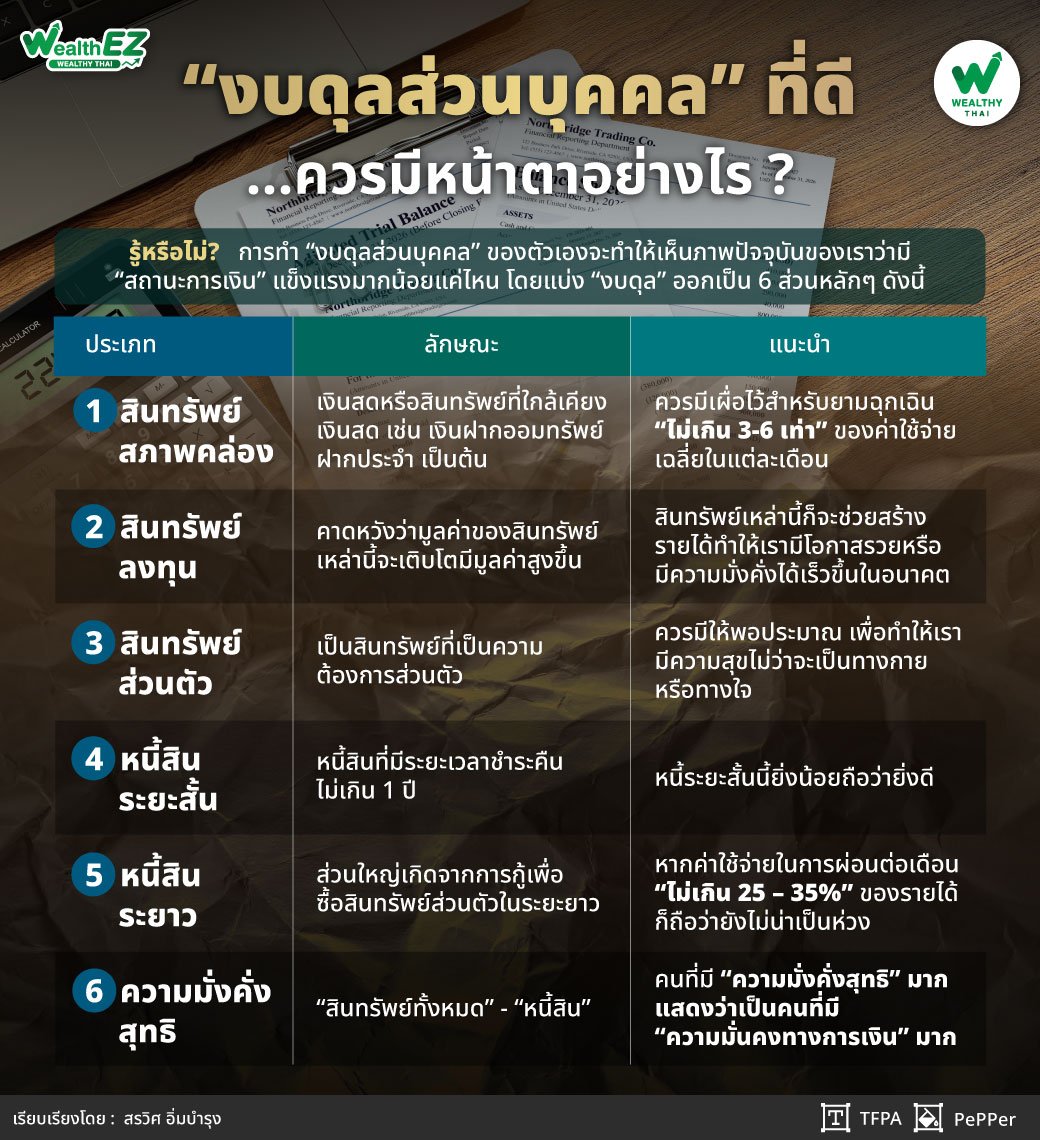
4.หนี้สินระยะสั้น หนี้สินที่มีระยะเวลาชำระคืนไม่เกิน 1 ปี ซึ่งมักเกิดจากการใช้จ่ายในชีวิตประจำวัน ทำให้อาจจะต้องเป็นหนี้บัตรเครดิตหรือบัตรกดเงินสด หรือการกู้ยืมเงินรูปแบบต่างๆ ทั้งที่มีดอกเบี้ยและไม่มีดอกเบี้ย (ยกเว้นบางท่านที่รูดบัตรเครดิตเพราะต้องการสะสมแต้มหรือเพื่อบริหารเงินสด แบบนี้ถือว่าไม่มีปัญหาอะไร)
“ดังนั้นหากมีหนี้สินส่วนนี้มาก (ไม่ควรเกินสินทรัพย์สภาพคล่องที่มี) อาจทำให้ในอนาคตเราจำเป็นต้องนำเงินที่เราทำงานได้มาใช้เพื่อปลดภาระทั้งเงินต้นและดอกเบี้ย ซึ่งจะเป็นตัวถ่วงที่จะทำให้เราไปถึงความมั่งคั่งได้ช้าลง ดังนั้นหนี้ระยะสั้นนี้ยิ่งน้อยถือว่ายิ่งดี”
5.หนี้สินระยาว หนี้สินส่วนนี้ส่วนใหญ่เกิดจากการกู้เพื่อซื้อสินทรัพย์ส่วนตัวในระยะยาว (ยกเว้นบางคนกู้เงินเพื่อมาทำธุรกิจ) คนทั่วไปมักมีหนี้สินส่วนนี้โดยเกิดจากความต้องการในสิ่งของขนาดใหญ่ต่างๆ ที่มีมากกว่าเงินที่มีในปัจจุบัน ดังนั้นจึงจำเป็นต้องกู้ยืมเงินจากธนาคารเพื่อให้ได้ของเหล่านั้นมา
“โดยหากค่าใช้จ่ายในการผ่อนต่อเดือนไม่เกิน 25 – 35% ของรายได้ก็ถือว่ายังไม่น่าเป็นห่วงมากนัก แต่หากว่าเกินจากสัดส่วนนี้ ก็ควรจะต้อง ‘ระวัง’ เพราะหากขาดรายได้ชั่วคราวก็อาจทำให้ไม่สามารถส่งค่างวดได้ ซึ่งก็มีผลในเรื่องดอกเบี้ยปรับอีกด้วย และจะเป็นการฉุดรั้งความมั่งคั่งของเราในอนาคต”
6.ความมั่งคั่งสุทธิ หากจะวัดความรวยกันแล้ว “ความมั่งคั่งสุทธิ” น่าจะเป็นตัวที่ชี้วัดได้ใกล้เคียงที่สุด ความมั่งคั่งสุทธิคือการเอา “สินทรัพย์ทั้งหมด” รวมกันหักออกด้วย “หนี้สิน” เหลือเท่าไหร่นั่นก็คือส่วนของเราจริงๆ นั่นเอง
“คนที่มี ‘ความมั่งคั่งสุทธิ’ มากแสดงว่าเป็นคนที่มี ‘ความมั่นคงทางการเงิน’ มาก ยิ่งถ้าเป็นส่วนประกอบมาจากสินทรัพย์ลงทุนด้วยแล้วนั้น แนวโน้มในอนาคตยิ่งมีโอกาสรวยมากขึ้นกว่าเดิมไปอีก”
จากที่ท่านผู้อ่านได้อ่านมาแล้วทั้งหมด คงสรุปได้แล้วนะครับว่าเราควรมี “สินทรัพย์สภาพคล่อง” ให้เพียงพอ มี “สินทรัพย์ลงทุน” ที่เราเข้าใจให้มากขึ้น รวมถึง “ลดภาระหนี้สิน” ที่มีดอกเบี้ยให้น้อยลง “ความมั่งคั่ง” หรือ “ความรวย” ที่เราหวังไว้ก็ไม่ใกล้เกินเอื้อมอย่างแน่นอนครับ
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th