

โพยหุ้น เปิดเหตุผล! ที่ CPALL เป็นหุ้นเด่นของกลุ่ม
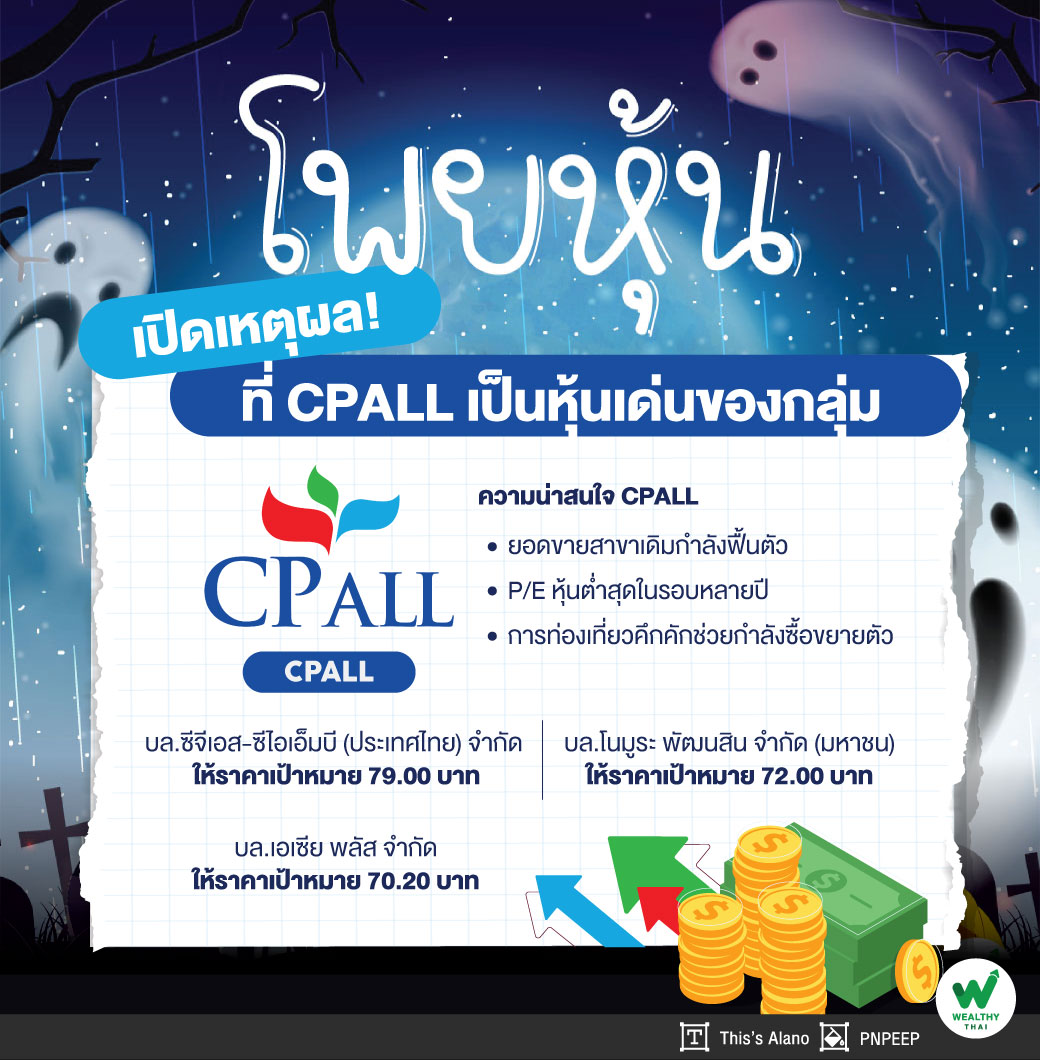
โพยหุ้นสัปดาห์นี้ทีมงานได้คัดเลือกหุ้นที่นักลงทุนถามถึงกันมาคับคั่ง อย่าง CPALL หรือ บริษัท ซีพี ออลล์ จำกัด (มหาชน) ล่าสุดจากการสำรวจข้อมูลพบว่า นักวิเคราะห์ชู CPALL เป็นหุ้นเด่นของกลุ่มอีกด้วย ดังนั้นเราจะนักลงทุนมาหาคำตอบไปด้วยกันว่าเหตุผลอะไรที่ CPALL เป็นหุ้นเด่นของกลุ่ม รวมทั้งจะมีความน่าสนใจแค่ไหน และทิศทางการเติบโตจะเป็นอย่างไร
สะท้อนจากมุมมองนักวิเคราะห์บริษัทหลักทรัพย์ ซีจีเอส-ซีไอเอ็มบี (ประเทศไทย) จำกัด ที่ออกมาประเมินหุ้นกลุ่มค้าปลีกไว้อย่างน่าสนใจ โดย รัฐบาลอนุมัติงบประมาณ 3.48 หมื่นล้านบาทสำหรับโครงการ "คนละครึ่ง" เฟส 4 ซึ่งรัฐบาลจะช่วยจ่ายค่าอาหารและค่าซื้อสินค้า 50% ตั้งแต่วันที่ 1 ก.พ. จนถึง 30 เม.ย. 65 โดยกำหนดไว้วันละ 150 บาทแต่ไม่เกิน 1,200 บาทต่อคน ส่วนผู้ได้สิทธิในโครงการคือคนที่ละเบียนในโครงการทั้งสามเฟสก่อนหน้านี้
ดังนั้นยังแนะนำ Neutral กลุ่มค้าปลีก รวมทั้งเลือก CPALL เป็นหุ้น Top pick แนะนำ “Neutral” ราคาเป้าหมาย 79 บาท เพราะถึงแม้บริษัทจะได้รับผลกระทบจากโครงการคนละครึ่งเฟส 4 แต่ยังคงดาดว่าร้าน 7-Eleven จะมี SSSG สูงถึง8.3% ในปี 65 เพราะผู้คนเริ่มออกนอกบ้านมากขึ้น
นอกจากนี้ เชื่อว่า CPALL เป็นตัวเลือกที่ดีที่สุดในช่วงที่รัฐบาลมีแนวโน้มลดเงินอุดหนุน เนื่องจาก CPALL ได้รับผลกระทบมากที่สุดจากมาตรการกระตุ้นเศรษฐกิจเหล่านี้ อีกทั้ง CPALL ยังมีการประเมินมูลค่าน่าสนใจ (P/E 29 เท่า ในปี65 และ 21 เท่า ในปี 66) โดย Upside risk ต่อคำแนะนำ Neutral ของคือ การบริโภคที่ฟื้นตัวแข็งแกร่งกว่าคาด ส่วนdownside risk คือการคนพบโดวิด-19 สายพันธุ์ใหม่ที่วัดซีนในปัจจุบันอาจไม่สามารถป้องกันได้
กำไรไตรมาส 4 โต 52%จากไตรมาสก่อน
ถัดมามุมมองของนักวิเคราะห์บริษัทหลักทรัพย์ โนมูระ พัฒนสิน จำกัด (มหาชน) เปิดเผยว่าอย่างน่าสนใจเช่นกัน โดยบอกว่า คงคำแนะนำซื้อลงทุนและเลือกเป็นหนึ่งในหุ้นเด่นสำหรับปี 65 ให้ราคาเป้าหมายที่ระดับ 72 บาท โดยเชื่อว่าราคาหุ้น CPALL ที่ผ่านมาปรับลงสะท้อนเรื่องการกระจายหุ้น MAKRO ช่วงปลายปีที่ต่ำกว่าคาดไปแล้ว ปัจจุบันซื้อขายบน PER ปี 65 ที่ 31.0 เท่า ใกล้เคียงช่วงต้นปี 64
ทั้งนี้คาดกำไรปกติไตรมาส 4/64 ที่ 2,236 ล้านบาท ลดลง 43%จากช่วงเดียวกันของปีก่อน แต่เพิ่มขึ้น 52%จากไตรมาสก่อน โดยผ่านจุดต่ำสุดไปแล้วตั้งแต่ไตรมาส 3/64 ซึ่งการกลับจะฟื้นตัวเด่น 52%ดังกล่าว ตาม Same Store Sales Growth (SSSG) หรือ การเติบโตของยอดขายจากสาขาเดิม ที่พลิกบวกทั้งร้านสะดวกซื้อ โดยบวกที่ระดับ 3% จากติดลบ 9.2% ในไตรมาส3/64 และ MAKRO บวอก 4% จากบวกที่ 1.3%ในไตรมาส 3/64
ส่วนโมเมนตั้มไตรมาส 1/65 คาดจะดีขึ้นต่อเนื่อง จึงคาดกำไรจะกลับมาโตทั้งจากช่วงเดียวกันของปีก่อน และจากไตรมาสก่อนหน้า ตาม SSSG บวกมากขึ้น โดยเฉพาะร้านสะดวกซื้อที่ม.ค. บวกเกือบ 10% ตามการท่องเที่ยวที่คึกคักขึ้น ประกอบกับ คาดดอกเบี้ยจ่ายจะลดลง ส่วนช่วงที่เหลือของปีคาดจะเริ่มทยอยเห็น synergy จากการควบรวมกิจการระหว่าง MAKRO และ โลตัสส์มากขึ้น ดังนั้นจึงยังคงกำไรปกติปี 65 ที่ 1.79 หมื่นล้านบาทเติบโต 115% จากปี 64
Valuation ระยะยาว เป็นระดับถูกสุดในรอบหลายปี
ทางด้านนักวิเคราะห์บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด บอกว่า แนะนำ ซื้อ ราคาเป้าหมาย 70.20 บาท ฝ่ายวิจัยชื่นชอบ CPALL เป็นลำดับต้นของกลุ่มค้าปลีก จากภาพการฟื้นตัวกำไรในปี 2565-66 ที่มีความโดดเด่นเหนือหุ้นอื่น ซึ่งจะช่วยลดค่า PER’65-66 เหลือ 33 และ 26.5 เท่า โดย PER’65 ยังต่ำกว่าค่าเฉลี่ย PER Band ในช่วงธุรกิจปกติปี 2559-62 ที่อยู่ราว 34 เท่า
ขณะที่ Valuation ระยะยาว อิง PER’66 ต่ำ 26.5 เท่า เป็นระดับถูกสุดในรอบหลายปี อีกทั้ง PER ดังกล่าวยังอยู่ภายใต้สมมติฐานประมาณการระยะกลาง-ยาวที่คาดหวัง Upside ได้อีกหลายส่วน โดยเฉพาะ MAKRO ที่ก้าวขึ้นมาเป็นผู้นำธุรกิจค้าปลีกค้าส่งที่มีโอกาสขยายตัวไปได้อีกมากในระดับภูมิภาค รวมถึงช่องทางออนไลน์ ภายใต้จุดเด่น Platform อาหารสดที่มีความน่าสนใจ จากโครงสร้างอุตสาหกรรมปัจจุบันที่ยังไม่มีผู้นำ Platform อาหารสดที่ชัดเจน
ฝ่ายวิจัยยังคงคาดกำไรปี 2565-66 ของ CPALL จะกลับมาฟื้นตัวชัดเจนถึง 98% และ 25% ตามลำดับ โดยคาดปี 65 มีกำไรสุทธิ 16,109 ล้านบาท และปี 66 คาดเพิ่มมาอยู่ที่ระดับ 20,088 ล้านบาท แม้นับจากไตรมาส 1/65 CPALL จะถือหุ้น MAKRO ลดลงเหลือ 63% เต็มไตรมาส แต่ในส่วน MAKRO คาดชดเชยได้จากกำไรปี 2565 ที่จะเติบโตถึง 103% จากการรับรู้ กำไร Lotus’s เข้ามาเต็มที่, ธุรกิจ Lotus’s คาดดีขึ้นทั้งธุรกิจค้าปลีกและพื้นที่เช่า ทั้งฐานธุรกิจปัจจุบันที่ฟื้นจาก COVID และการนำ PO ขยายสาขาใหม่ๆ เพิ่มเติม รวมทั้งนำไปคืนหนี้ และ Synergy ต้นทุนระหว่างธุรกิจค้าปลีกและค้าส่ง ส่วนธุรกิจค้าส่งเอง คาดฟื้นตัวตามภาพใหญ่การท่องเที่ยว หนุนลูกค้า HORECA (25% ของรายได้ธุรกิจค้าส่ง)
ขณะที่ CPALL ธุรกิจดั้งเดิมร้านสะดวกซื้อ คาดดีขึ้นทั้งยอดขาย ที่จะมาจากทั้งการฟื้นตัวยอดขายสาขาเดิม (SSSG) ที่เปิดปีมา ค่อนข้างแข็งแกร่ง ฟื้นตัวในระดับราว 10% บวกกับการขยายสาขาใหม่ต่อเนื่อง ขณะที่ประสิทธิภาพกำไรคาดทยอยฟื้นตัวกลับสู่ปกติ หนุนตามกิจกรรมเศรษฐกิจที่ทยอยกลับมาใกล้เคียงปกติ เช่น การกลับมาทำงานที่ออฟฟิส,การเปิดเรียน รวมถึงกิจกรรมสถานบันเทิงในช่วงราตรีรวมถึงการท่องเที่ยว นอกจากนี้ ในส่วน CPALL เอง จะมีอานิสงส์จากการนำเงินขายหุ้น MAKRO พร้อมช่วง PO ไปคืนหนี้ด้วย